Vous calculez une marge de 72 % sur votre entremets. En caisse, vous en récupérez 61 %. Cet écart de 11 points, vous ne le voyez nulle part. Il vit entre votre tableur et votre tiroir-caisse, et il ronge votre rentabilité chaque jour.
La marge théorique rassure. La marge réelle décide. Tant que vous confondez les deux, vous pilotez votre pâtisserie les yeux fermés.

Marge théorique et marge réelle : la différence en pâtisserie
La marge théorique est celle de votre fiche technique. Vous prenez le coût matière, vous appliquez votre prix de vente, vous obtenez un pourcentage propre. C’est un calcul de laboratoire, dans des conditions parfaites.
La marge réelle est celle qui reste une fois la production et la vente passées. Elle intègre toutes les pertes du quotidien : ce que la matière première perd en chemin, ce qui casse, ce qui ne se vend pas, ce qu’on offre.
Un exemple concret. Une tarte citron facturée 5,50 € avec un coût matière théorique de 1,45 € affiche une marge de 73,6 %. Ajoutez les pertes réelles de production et de vente : votre marge tombe à 61 %. Sur 200 tartes par semaine, cet écart représente près de 140 € évaporés. Chaque semaine.
Répertoriez toutes les pertes qui creusent l’écart de marge
C’est ici que tout se joue. Une marge réelle fiable ne dépend pas d’un calcul plus malin, mais d’un inventaire honnête de chaque perte de production et de vente. La plupart passent sous le radar parce qu’elles n’apparaissent sur aucune fiche technique.
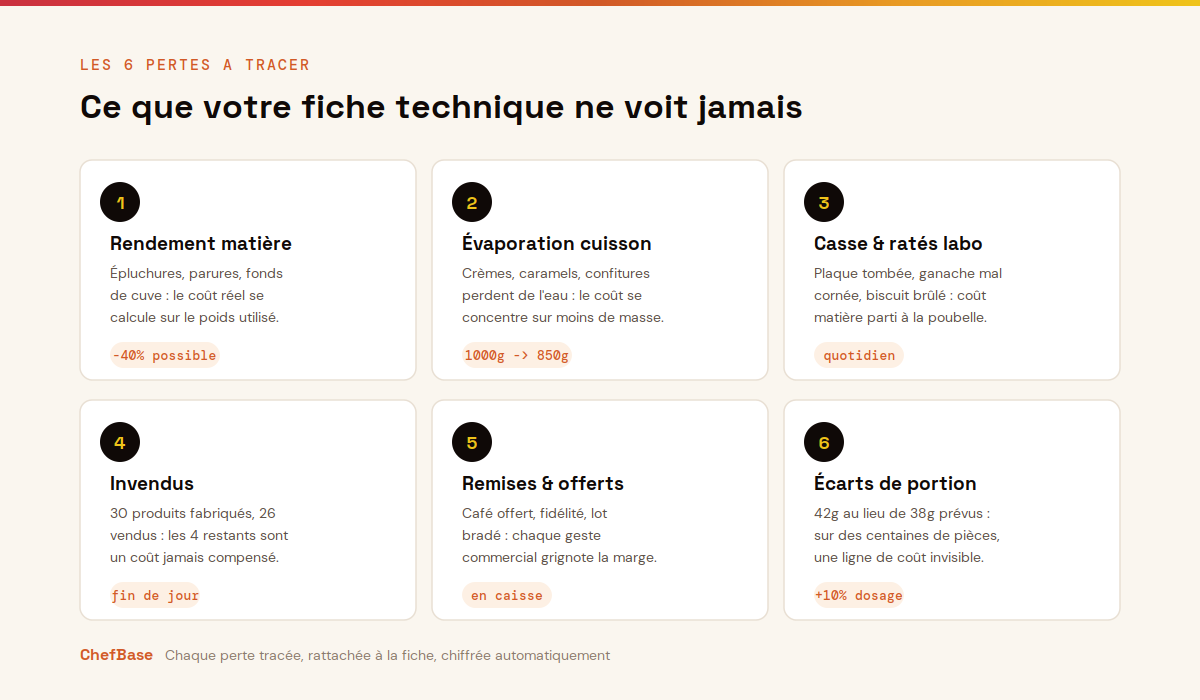
Les pertes matière à la préparation. Un kilo de citrons ne donne pas un kilo de jus. Les épluchures, les parures, les fonds de cuve : votre coût matière réel se calcule sur le poids utilisé, pas sur le poids acheté. Un rendement de 60 % sur un fruit change tout votre food cost.
L’évaporation à la cuisson. Une crème, un caramel, une confiture perdent de l’eau à la cuisson. Un appareil de 1 000 g qui sort à 850 g, c’est un coût matière concentré sur 15 % de masse en moins. Le prix au kilo du produit fini grimpe mécaniquement, et votre fiche ne le voit pas.
La casse et les ratés labo. Une plaque tombée, une ganache mal cornée qui laisse 80 g dans le cul-de-poule, un biscuit brûlé, un glaçage raté. Chaque incident est du coût matière parti à la poubelle.
Les invendus. Vous produisez 30 éclairs, vous en vendez 26. Les 4 restants sont un coût matière réel, jamais compensé par une vente.
Les remises et les offerts. Un café offert, 10 % pour un habitué, un lot bradé en fin de journée. Chaque geste commercial grignote la marge, produit par produit.
Les écarts de portion. 42 g de ganache au lieu de 38 g prévus. Sur des centaines de pièces, ce surdosage devient une ligne de coût invisible.

Tant que ces postes ne sont pas notés, chiffrés et rattachés à un produit, votre marge reste une estimation. Pas une réalité.
Tracez chaque perte pour calculer la marge réelle avec précision
Savoir que ces pertes existent ne suffit pas. Il faut les enregistrer, une par une, et les rattacher au bon produit pour savoir combien vous perdez vraiment.
C’est précisément ce que fait ChefBase. L’application vous permet de renseigner le rendement réel de chaque matière (le jus tiré d’un kilo de citrons, la perte à l’épluchage), la perte à la cuisson par évaporation, la casse et les ratés du labo, les invendus, les remises et les offerts. Chaque perte est chiffrée et rattachée à la fiche concernée.
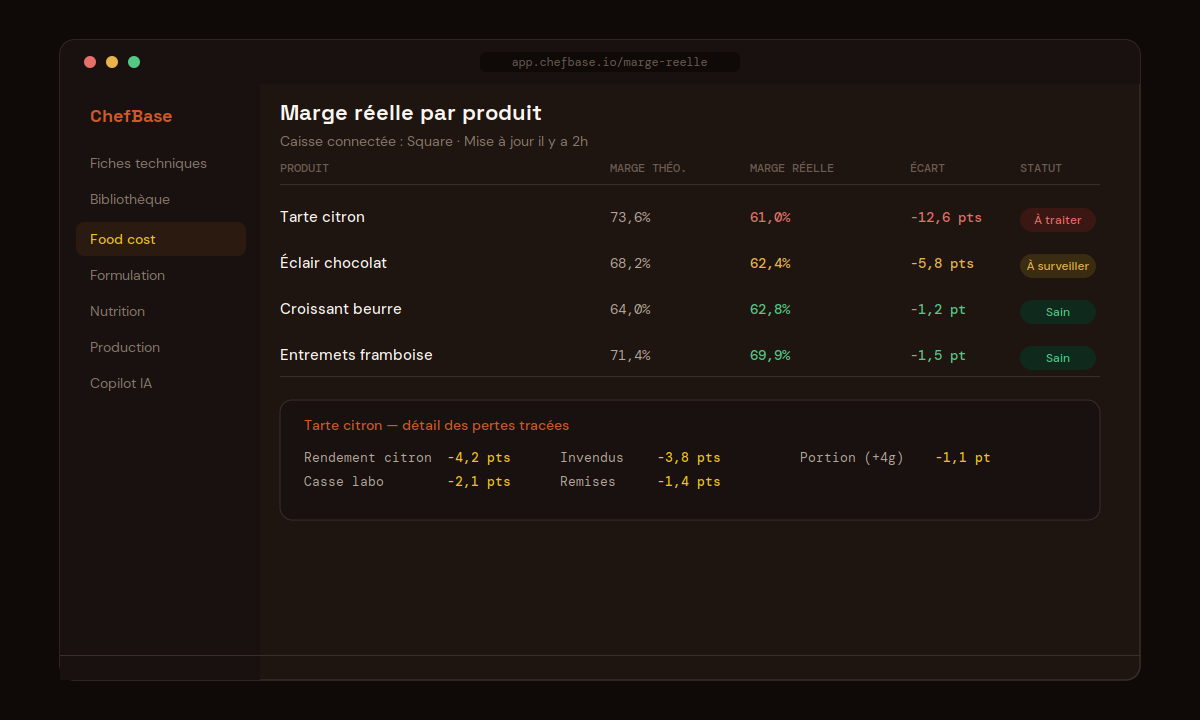
Le calcul du coût matière ne part plus du poids acheté, mais du poids réellement utilisé, cuisson et rendements compris. Et en connectant votre système de caisse (Square, SumUp, Zelty et d’autres), l’application confronte ce coût réel aux ventes réellement enregistrées.
Résultat : une marge calculée avec précision, produit par produit. Vous repérez le best-seller qui vous rapporte vraiment, et le produit vedette qui vous coûte de l’argent malgré son succès apparent.
Corrigez vos prix à partir de la marge réelle, pas de la marge théorique
Une fois la marge réelle sous les yeux, l’ajustement devient simple et factuel.
Si un produit affiche 73 % en théorie mais 58 % en réel, deux leviers s’offrent à vous : réduire les pertes (mieux gérer les rendements, cadrer le portionnage, limiter les invendus) ou repositionner le prix. Souvent, une hausse de 30 à 50 centimes suffit à ramener la marge au niveau visé, sans effrayer le client.
L’erreur classique consiste à baisser les prix pour « écouler », ce qui aggrave l’écart. La bonne décision se prend toujours sur le chiffre réel, jamais sur le ressenti. Pour poser des bases de calcul solides, revoyez d’abord votre méthode de calcul du prix de revient en pâtisserie : une marge réelle fiable commence par un food cost juste.
Suivez l’écart entre marge théorique et marge réelle dans la durée
La marge réelle n’est pas une photo, c’est un film. Le prix du beurre grimpe, un fournisseur change ses tarifs, un rendement se dégrade, la saison décale vos ventes. Un contrôle ponctuel ne suffit pas.
Le bon réflexe : suivre l’écart théorique/réel par produit, chaque semaine. Dès qu’un écart dépasse 10 points, il y a une perte à traiter. Ce suivi transforme votre gestion : vous ne subissez plus vos marges, vous les pilotez.
C’est aussi la meilleure protection contre l’inflation des matières premières, qui frappe une fiche technique mal maintenue avant même que vous ne le remarquiez en caisse.
Calculez la marge réelle en pâtisserie à partir de l’inventaire
La marge réelle ne se lit pas sur les fiches techniques : elle se mesure sur une période, à partir de ce que vous avez réellement consommé. La formule de base est celle de la consommation matière :
Consommation réelle = stock initial + achats de la période − stock final
Le food cost réel est cette consommation divisée par le chiffre d’affaires HT de la même période. En face, le food cost théorique s’obtient en multipliant les quantités vendues de chaque produit par son coût matière de fiche, puis en divisant par le même chiffre d’affaires. Exemple sur un mois :
| Élément | Montant |
|---|---|
| Stock initial | 4 200 € |
| Achats matière HT | 11 800 € |
| Stock final | 3 900 € |
| Consommation réelle | 12 100 € |
| Chiffre d’affaires HT | 38 000 € |
| Food cost réel | 31,8 % |
| Coût théorique des ventes (ventes × coût fiche) | 10 450 € |
| Food cost théorique | 27,5 % |
| Écart | 4,3 points, soit 1 650 € |
La marge brute réelle est donc de 68,2 % au lieu des 72,5 % attendus. Si cet écart se répète chaque mois, ce sont près de 20 000 € par an qui disparaissent sans apparaître sur aucune fiche.
Réalisez un inventaire fiable en moins d’une heure
Tout le calcul repose sur deux inventaires justes. Une méthode simple suffit, à condition de la répéter à l’identique chaque mois :
- Même moment : dernier jour du mois, après la fermeture, avant toute nouvelle production.
- Même parcours : réserve sèche, chambre positive, chambre négative, labo, vitrine, toujours dans le même ordre, avec une liste préremplie dans cet ordre.
- Compter, pas estimer : les sacs et blocs entamés se pèsent.
- Inclure les préparations : bases congelées, inserts, pâtes, pralinés maison se valorisent à leur coût de fiche. Ce sont souvent plusieurs centaines d’euros.
- Même valorisation que les fiches : utilisez les mêmes prix (dernier prix ou prix moyen pondéré) que dans vos fiches techniques, sinon une partie de l’écart n’est qu’un artefact de prix.
- Deux personnes : l’une compte, l’autre note. C’est plus rapide et plus fiable.
Un seul oubli suffit à fausser le résultat : 300 € de bases oubliées au congélateur dans le stock final font monter le food cost réel de près de 0,8 point sur un chiffre d’affaires de 38 000 €.
Décomposez l’écart entre marge théorique et marge réelle
Un écart global ne se corrige pas. Il faut le ventiler par cause, à partir des pertes enregistrées pendant le mois, toutes valorisées au coût matière (et non au prix de vente) pour rester comparables avec l’inventaire.
| Cause | Valeur au coût matière | Part de l’écart |
|---|---|---|
| Invendus | 700 € | 42 % |
| Casse et ratés de production | 260 € | 16 % |
| Offerts et dégustations | 180 € | 11 % |
| Repas du personnel | 150 € | 9 % |
| Écart inexpliqué | 360 € | 22 % |
| Total | 1 650 € | 100 % |
L’écart inexpliqué est la ligne la plus instructive : c’est ce qui reste une fois toutes les pertes déclarées déduites. Il regroupe le surdosage, les erreurs de réception (livraison incomplète non signalée, avoir jamais reçu), les recettes non respectées, les pertes non notées et parfois le vol. S’il grossit d’un mois sur l’autre, c’est d’abord l’enregistrement des pertes qu’il faut corriger, avant de toucher aux prix.
Tenez un registre des pertes que l’équipe remplit vraiment
Un registre trop complet n’est jamais rempli. Gardez-le minimal et placez-le là où la perte se produit, près de la vitrine et de la poubelle du labo :
- Cinq champs : date, produit, quantité, motif, initiales.
- Des codes motifs courts : I pour invendu, C pour casse, R pour raté, O pour offert, P pour personnel, D pour don.
- Un moment fixe : à la fermeture, quand la vitrine est vidée, et à la fin de chaque production pour les ratés.
- Une valorisation faite après coup : l’équipe note des quantités, la personne qui gère multiplie par le coût matière de la fiche. Personne ne doit chercher un prix pendant le service.
Avec des fiches techniques chiffrées dans ChefBase, le coût matière de chaque produit et de chaque base est disponible immédiatement pour valoriser une ligne du registre. Les invendus donnés à une association peuvent, sous conditions, ouvrir droit à une réduction d’impôt au titre du mécénat : notez-les à part avec le justificatif de don, et faites vérifier les conditions par votre expert-comptable.
Pilotez avec quatre indicateurs de suivi
| Indicateur | Formule | Exemple du mois |
|---|---|---|
| Écart de food cost | Food cost réel − food cost théorique | 4,3 points |
| Taux d’invendus | Invendus ÷ (coût théorique des ventes + invendus) | 6,3 % |
| Taux de casse | Casse et ratés ÷ consommation réelle | 2,1 % |
| Pertes inexpliquées | Écart inexpliqué ÷ chiffre d’affaires HT | 0,9 % |
Quelques seuils pratiques pour démarrer : un écart de food cost supérieur à 3 points justifie une analyse produit par produit. Pour les invendus, fixez une cible par famille à partir de trois mois d’historique, car la viennoiserie du matin et les entremets du week-end n’ont pas le même profil. Une hausse des pertes inexpliquées deux mois de suite doit déclencher un contrôle des réceptions et des grammages. Comparez toujours un mois au même mois de l’année précédente : la saisonnalité déforme les comparaisons d’un mois sur l’autre.
Réduisez les invendus sans rater de ventes
- Produisez par vagues : une vitrine du matin volontairement plus courte, puis un réassort en fin de matinée selon le rythme des ventes.
- Prévoyez sur le bon historique : comparez au même jour de la semaine précédente, pas à la veille. Un mardi ne ressemble pas à un samedi.
- Transformez avec une fiche : croissants de la veille en croissants aux amandes, brioche en bostock ou en pain perdu. Valorisez l’invendu à son coût matière dans la fiche du produit transformé, pas à zéro, sinon sa marge paraît artificiellement élevée.
- Encadrez les offerts : fixez un budget mensuel de dégustations et notez chaque sortie.
- Notez aussi les ruptures : une rupture à 16 h est une vente perdue, un invendu à 19 h est un coût. C’est l’équilibre des deux qui indique la bonne quantité à produire.
À retenir
La marge théorique est un calcul de fiche, la marge réelle est ce qui reste après toutes les pertes. Rendements matière, évaporation à la cuisson, casse, ratés labo, invendus, remises, écarts de portion : chaque perte doit être notée et chiffrée pour connaître la vraie marge. ChefBase trace ces pertes et les relie à la caisse pour calculer une marge précise, produit par produit. Corrigez vos prix sur le chiffre réel, et surveillez l’écart chaque semaine.
Ce suivi tourne dans la fonctionnalité Food Cost, relié à vos ventes réelles.
La marge théorique rassure sur le papier. La marge réelle paie les factures. ChefBase suit l’écart automatiquement. Essai gratuit, sans carte.
Questions fréquentes
Comment calculer la marge réelle en pâtisserie sur un mois ?
Calculez la consommation réelle (stock initial + achats − stock final), divisez-la par le chiffre d’affaires HT pour obtenir le food cost réel, puis soustrayez ce pourcentage de 100 pour obtenir la marge brute réelle. Comparez-la à la marge théorique issue de vos fiches techniques et des quantités vendues.
Quelle est la formule de la consommation matière ?
Consommation matière = stock initial + achats de la période − stock final. Les deux stocks doivent être valorisés avec les mêmes prix que vos fiches techniques et inclure les préparations en cours (bases congelées, inserts, pâtes). Sans cela, l’écart avec le théorique mélange pertes réelles et différences de prix.
Comment calculer l’écart entre food cost théorique et food cost réel ?
Le food cost théorique est la somme des quantités vendues multipliées par le coût matière de chaque fiche, divisée par le chiffre d’affaires HT. Le food cost réel est la consommation issue de l’inventaire divisée par le même chiffre d’affaires. L’écart en points mesure les pertes de la période.
À quelle fréquence faire l’inventaire en pâtisserie ?
Une fois par mois suffit pour suivre la marge réelle, à condition de le faire toujours au même moment, après la fermeture et avant toute production. Un inventaire partiel hebdomadaire sur les cinq ou six ingrédients les plus coûteux, comme le beurre ou le chocolat, permet de réagir plus vite.
Comment valoriser les invendus dans le calcul de la marge réelle en pâtisserie ?
Valorisez-les au coût matière de leur fiche technique, et non au prix de vente, pour rester cohérent avec l’inventaire. Le manque à gagner commercial est une autre notion. Si un invendu est transformé en un autre produit, reportez son coût matière dans la fiche de ce produit plutôt que de le compter à zéro.
Quels indicateurs suivre pour piloter la marge réelle en pâtisserie ?
Quatre indicateurs suffisent pour commencer : l’écart entre food cost réel et théorique en points, le taux d’invendus, le taux de casse et ratés, et la part des pertes inexpliquées dans le chiffre d’affaires. Suivez-les chaque mois et comparez-les au même mois de l’année précédente.
Qu’est-ce qu’un écart inexpliqué en pâtisserie ?
C’est la partie de l’écart entre consommation réelle et théorique qui reste une fois déduites toutes les pertes enregistrées. Elle provient en général de surdosages, d’erreurs de réception, de recettes non respectées, de pertes non notées ou de vol. Sa hausse signale d’abord un registre des pertes mal tenu.
Comment réduire les invendus en pâtisserie ?
Produisez par vagues avec un réassort selon les ventes, prévoyez à partir du même jour de la semaine précédente, transformez les invendus avec une fiche technique dédiée et notez les ruptures autant que les restes. Avec des fiches chiffrées dans ChefBase, chaque produit transformé garde un coût matière exact.